La elaboración de nóminas es una de las tareas más importantes dentro de la gestión laboral de cualquier empresa. Más allá de cumplir con una obligación legal, una nómina correctamente calculada garantiza la adecuada retribución de los trabajadores, evita incidencias con la Seguridad Social y la Agencia Tributaria, y reduce significativamente los riesgos laborales y jurídicos.
Sin embargo, muchas organizaciones continúan considerando la nómina como un proceso meramente administrativo cuando, en realidad, tiene un impacto directo en la gestión financiera, el cumplimiento normativo, la planificación de costes y la satisfacción de los empleados. Por eso, entender cómo calcular una nómina correctamente ayuda a interpretar cada concepto retributivo y a comprender su impacto en la gestión global de la empresa.
Como explica Elisabeth Barrufet, Directora del Área Laboral de RSBiz: «Una nómina no es solo un documento de pago. Es el reflejo de la correcta aplicación de la normativa laboral, de cotización y fiscal de la empresa. Un pequeño error puede convertirse en una incidencia recurrente con importantes consecuencias económicas y legales».
Qué es una nómina y por qué es fundamental para la empresa
La nómina es el documento que acredita la remuneración que recibe un trabajador por los servicios prestados durante un período determinado, normalmente mensual. En ella se detallan las percepciones dinerarias y, cuando existan, las retribuciones en especie, así como las deducciones obligatorias aplicadas. Esta información permite distinguir la retribución total del importe líquido que finalmente se abona en dinero al empleado.
Desde el punto de vista empresarial, la nómina cumple varias funciones esenciales:
- Justifica el pago del salario.
- Determina las bases de cotización a la Seguridad Social.
- Permite aplicar correctamente las retenciones de IRPF.
- Facilita el control de los costes laborales.
- Constituye una prueba documental ante inspecciones o reclamaciones laborales.
- Alimenta la contabilidad y la gestión financiera de la empresa.
Por ello, una nómina bien gestionada aporta seguridad, trazabilidad y control en la gestión laboral de la empresa.
Información necesaria antes de calcular una nómina
Antes de realizar cualquier cálculo es imprescindible recopilar toda la información relevante del trabajador y de la relación laboral. Esta fase previa permite aplicar correctamente el convenio colectivo, determinar las bases de cotización, calcular la retención de IRPF y evitar errores desde el inicio del proceso.
Datos del trabajador
El punto de partida para calcular correctamente una nómina es verificar que los datos laborales y personales del trabajador estén actualizados. Cualquier cambio en la jornada, el tipo de contrato, la antigüedad o la situación familiar puede afectar al cálculo final.
Entre los datos básicos que deben verificarse se encuentran:
- Categoría profesional.
- Grupo de cotización.
- Tipo de contrato.
- Fecha de antigüedad.
- Jornada laboral.
- Situación personal y familiar.
Estos elementos condicionan la aplicación del convenio colectivo, las bases de cotización y la retención fiscal correspondiente, por lo que conviene revisarlos antes de iniciar cualquier cálculo.
Condiciones salariales
También es necesario revisar la estructura salarial acordada con el trabajador, ya que de ella dependerá el importe bruto de la nómina y el tratamiento que deba aplicarse a cada concepto retributivo.
Los conceptos más habituales son:
- Salario base.
- Complementos salariales.
- Plus de convenio.
- Antigüedad.
- Comisiones.
- Incentivos.
- Horas extraordinarias.
- Pagas extraordinarias.
- Retribuciones en especie y beneficios de retribución flexible.
Además, debe comprobarse que la remuneración se ajusta a lo establecido por el convenio colectivo aplicable y que todos los conceptos están correctamente identificados antes de iniciar el cálculo. Si existen beneficios en especie, conviene revisar su origen contractual, su uso profesional o particular, su método de valoración y quién asume el ingreso a cuenta del IRPF.
Elementos fiscales y de cotización
Los elementos fiscales y de cotización determinan qué importes deben descontarse de la nómina y qué obligaciones debe asumir la empresa ante la Seguridad Social y la Agencia Tributaria. Por ello, no basta con aplicar porcentajes de forma automática: es necesario comprobar que las bases, retenciones y posibles bonificaciones se calculan sobre datos correctos y actualizados.
El cálculo correcto de la nómina exige tener en cuenta:
- Bases de cotización.
- Tipo de retención de IRPF.
- Situación familiar del trabajador.
- Posibles bonificaciones o reducciones.
- Normativa laboral y fiscal vigente.
- Valor fiscal y de cotización de las retribuciones en especie.
- Posibles exenciones fiscales y requisitos aplicables.
La revisión periódica de estos elementos es especialmente importante cuando se producen cambios contractuales, salariales, familiares o normativos que puedan alterar el resultado final de la nómina.
Cómo calcular una nómina paso a paso
Una vez recopilada y verificada toda la información necesaria, puede iniciarse el cálculo de la nómina. Para hacerlo correctamente, conviene seguir un orden claro que permita identificar las percepciones dinerarias, valorar las retribuciones en especie, determinar las bases de cotización, calcular la retención o el ingreso a cuenta del IRPF y obtener finalmente el importe líquido que recibirá el trabajador.
Paso 1. Calcular las percepciones salariales
El primer paso consiste en identificar todas las percepciones salariales que corresponden al trabajador durante el período de liquidación. Estas pueden incluir el salario base, los complementos personales o de puesto, la antigüedad, los pluses de productividad, las comisiones o los incentivos, entre otros conceptos previstos en el contrato o en el convenio colectivo aplicable.
Por ejemplo:
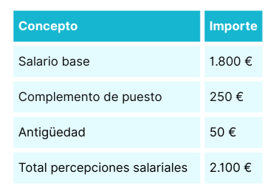
En este ejemplo, las percepciones salariales ascienden a 2.100 €, importe que servirá como punto de partida para incorporar, en su caso, otros conceptos variables y continuar con el cálculo de la nómina.
Paso 2. Incorporar complementos y conceptos variables
A continuación, deben añadirse los conceptos variables generados durante el mes, como horas extraordinarias, incentivos, comisiones u otros importes vinculados al rendimiento, la jornada o las condiciones pactadas.
Por ejemplo:
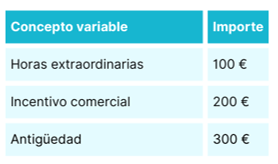
En este caso, al sumar los 300 € de conceptos variables a las percepciones salariales iniciales, el salario bruto asciende a 2.400 €.
Es importante revisar cada concepto antes de incorporarlo a la nómina, ya que no todos tienen el mismo tratamiento fiscal ni de cotización.
Paso 3. Identificar y valorar las retribuciones en especie
Existe retribución en especie cuando el trabajador utiliza, consume u obtiene para fines particulares bienes, derechos o servicios de forma gratuita o por un precio inferior al normal de mercado. Si la empresa entrega dinero para que el empleado compre el bien o servicio, la percepción es dineraria y no en especie.
Entre los ejemplos más habituales se encuentran el uso particular de un vehículo de empresa, la vivienda, los seguros de salud, los vales de comida, el transporte colectivo, los servicios de guardería o determinadas entregas de acciones. Su tratamiento no es uniforme: algunos beneficios pueden estar exentos de IRPF si cumplen los requisitos y límites legales, pero la exención fiscal no implica necesariamente que queden fuera de la base de cotización.
Con carácter general, la renta en especie se valora por su valor normal de mercado, aunque la normativa del IRPF establece reglas específicas para determinados bienes y servicios, como la vivienda o los vehículos. A ese valor se añade el ingreso a cuenta cuando lo asume la empresa; si se repercute al trabajador, se refleja como una deducción.
Desde la perspectiva laboral, el salario en especie no puede superar el 30 % de las percepciones salariales del trabajador ni reducir la cuantía íntegra en dinero del salario mínimo interprofesional. Por ello, además del cálculo fiscal, es necesario comprobar los límites laborales y documentar correctamente el beneficio en la nómina.
Paso 4. Determinar la base de cotización
La base de cotización es la cantidad sobre la que se calculan las aportaciones a la Seguridad Social. Para determinarla correctamente, deben identificarse los conceptos retributivos sujetos a cotización, como el salario base, los complementos salariales, la prorrata de pagas extraordinarias y, con carácter general, la remuneración en especie. Que un beneficio esté exento de IRPF no significa por sí solo que esté excluido de cotización.
La correcta determinación de esta base resulta fundamental para evitar diferencias de cotización y futuras regularizaciones.
«Uno de los errores más habituales es asumir que todos los conceptos salariales tienen el mismo tratamiento. Una revisión técnica adecuada evita incidencias posteriores con la Seguridad Social», explica Elisabeth Barrufet, Directora del Área Laboral de RSBiz.
Paso 5. Aplicar las cotizaciones a la Seguridad Social
Una vez calculada la base de cotización, deben aplicarse las aportaciones correspondientes al trabajador. Estas cotizaciones financian prestaciones como la jubilación, el desempleo, la incapacidad temporal, la formación profesional o el Fondo de Garantía Salarial (FOGASA), entre otras.
Además de la aportación del trabajador, la empresa realiza una contribución adicional que forma parte del coste laboral total, aunque no aparece descontada del salario neto percibido por el empleado.
Paso 6. Calcular la retención y el ingreso a cuenta del IRPF
La retención de IRPF es otro de los elementos clave de la nómina. Su cálculo depende de la retribución anual prevista, incluida la renta en especie sujeta, y de las circunstancias personales y familiares del trabajador, como el número de hijos, una posible discapacidad, el tipo de contrato u otras situaciones particulares.
Por ese motivo, dos trabajadores con salarios similares pueden tener porcentajes de retención distintos. En las percepciones dinerarias, la empresa practica una retención; en las retribuciones en especie sujetas, realiza el correspondiente ingreso a cuenta. Si la empresa no repercute este ingreso al trabajador, su importe se suma al valor de la renta en especie a efectos fiscales.
Paso 7. Obtener el importe líquido a percibir
El último paso consiste en calcular el importe que se abonará en dinero. Para ello se parte del total devengado, que puede incluir percepciones dinerarias y en especie, y se restan las cotizaciones del trabajador, la retención de IRPF, los ingresos a cuenta que se le hayan repercutido y las demás deducciones aplicables. También debe descontarse del líquido el valor de la retribución en especie ya entregada o disfrutada, para evitar abonarla de nuevo en efectivo.
Cuando toda la retribución es dineraria, la fórmula básica es:
Importe líquido = percepciones dinerarias − cotizaciones del trabajador − retención de IRPF − otras deducciones en dinero
Si existen retribuciones en especie, su valoración forma parte de la retribución total y puede afectar a las bases de cotización y fiscales, pero no se suma al importe de la transferencia porque el beneficio ya se ha entregado o disfrutado.
El resultado será el importe líquido que el trabajador percibirá efectivamente en su cuenta, una vez aplicadas todas las deducciones.
Errores más frecuentes al calcular nóminas
La gestión de nóminas exige precisión técnica y una actualización constante de la normativa aplicable. Un error en el cálculo, en la cotización o en la retención de IRPF puede derivar en reclamaciones salariales, liquidaciones complementarias o sanciones administrativas para la empresa.
Aplicar una retención de IRPF incorrecta
Un porcentaje de IRPF mal calculado puede provocar ajustes posteriores para el trabajador y problemas de cumplimiento para la empresa. Por eso, es importante revisar que la retención aplicada se corresponde con la retribución anual prevista y con la situación personal y familiar comunicada por el empleado.
Tratar incorrectamente las retribuciones en especie
Los fallos más habituales consisten en omitir el beneficio de la nómina, confundir una entrega de dinero con una renta en especie, aplicar una exención sin comprobar sus requisitos, utilizar una valoración incorrecta o excluir automáticamente de cotización un concepto exento de IRPF. También puede producirse un error en el líquido si no se distingue entre el valor del beneficio y el ingreso a cuenta asumido o repercutido por la empresa.
No actualizar los cambios normativos
Las bases de cotización, los tipos de retención y determinados criterios de cálculo pueden modificarse periódicamente. Trabajar con información desactualizada aumenta el riesgo de aplicar importes incorrectos y generar diferencias que deban regularizarse posteriormente.
Ignorar el convenio colectivo aplicable
Cada convenio colectivo puede establecer complementos obligatorios, incrementos salariales, pagas extraordinarias específicas o condiciones laborales particulares que deben reflejarse correctamente en la nómina. No aplicarlos de forma adecuada puede generar diferencias salariales, reclamaciones y conflictos laborales.
Gestionar manualmente grandes volúmenes de nóminas
A medida que crece la plantilla, también aumentan las posibilidades de cometer errores por duplicidades, omisiones o falta de control documental. La gestión manual de grandes volúmenes de nóminas dificulta la trazabilidad del proceso y puede afectar tanto a la eficiencia interna como al cumplimiento de los plazos.
No integrar los procesos laborales y contables
La desconexión entre recursos humanos, administración y contabilidad puede generar inconsistencias que afectan tanto al control financiero como al cumplimiento normativo.
«Las empresas más eficientes son aquellas que gestionan la información laboral, contable y fiscal de forma integrada. Esto permite reducir errores y mejorar la trazabilidad de todos los procesos», señala Elisabeth Barrufet, Directora del Área Laboral de RSBiz.
Cuándo conviene externalizar la gestión de nóminas
A medida que una empresa crece, la gestión de nóminas se vuelve más compleja debido a factores como los cambios normativos, la coexistencia de diferentes convenios colectivos, el incremento de la plantilla o la necesidad de garantizar el cumplimiento de las obligaciones laborales, fiscales y de Seguridad Social. En este contexto, muchas organizaciones optan por externalizar este proceso para reducir riesgos, ganar eficiencia y asegurar que las nóminas se calculen y gestionen correctamente.
Sin embargo, el verdadero valor de la externalización no radica únicamente en delegar una tarea administrativa. Contar con especialistas permite disponer de un seguimiento continuo de las novedades legislativas, minimizar errores que pueden derivar en sanciones o reclamaciones laborales y liberar recursos internos para actividades de mayor valor estratégico.
Como señala Elisabeth Barrufet, Directora del Área Laboral de RSBiz, «una gestión laboral especializada no solo aporta seguridad jurídica, sino que también mejora el control de los costes laborales y facilita la toma de decisiones en empresas que buscan crecer de forma ordenada y sostenible».
Mejora la gestión de nóminas de tu empresa con apoyo especializado
Una gestión rigurosa de las nóminas permite reducir errores, reforzar el cumplimiento normativo y disponer de información fiable sobre los costes laborales de la empresa.
Si quieres externalizar la gestión de nóminas de tu empresa, en RSBiz te ayudamos a simplificar tus procesos laborales, reducir riesgos y garantizar una gestión segura, eficiente y alineada con la normativa vigente. Rellena este formulario y uno de nuestros especialistas contactará contigo lo antes posible.