Octubre concentra numerosas obligaciones fiscales correspondientes al tercer trimestre de 2026, además de determinadas declaraciones mensuales y otros vencimientos que varían según la actividad de cada empresa.
El 20 de octubre es la principal fecha del mes: vencen distintas retenciones e ingresos a cuenta, la autoliquidación trimestral del IVA y los pagos fraccionados del IRPF y del Impuesto sobre Sociedades. Para presentar correctamente estas declaraciones, conviene revisar con antelación que la información contable, laboral y de facturación esté completa y sea coherente.
También puedes consultar nuestro Calendario del Contribuyente Anual en formato iCalendar para integrar los vencimientos en tu calendario.
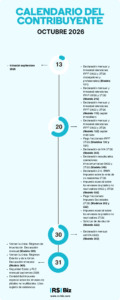
Infografía del Calendario del Contribuyente Octubre 2026 con las principales fechas fiscales y laborales del mes.
Fechas clave del Calendario del Contribuyente Octubre 2026
El calendario fiscal de octubre establece cuatro grandes fechas que las empresas deben tener presentes: 13, 20, 30 y 31 de octubre. Las obligaciones aplicables dependerán de la situación tributaria, la actividad y la periodicidad de presentación de cada compañía.
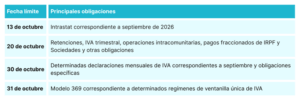
Tabla resumen del Calendario del Contribuyente Octubre 2026 con las fechas límites y principales obligaciones fiscales.
Hasta el 13 de octubre: Intrastat
El primer vencimiento relevante es el 13 de octubre de 2026. Las empresas y los operadores obligados a suministrar información estadística sobre el comercio intracomunitario deberán presentar la declaración Intrastat correspondiente a septiembre de 2026.
Las compañías con actividad internacional deben asegurarse de que la facturación, la contabilidad y el registro de las operaciones realizadas en la Unión Europea sean coherentes.
Hasta el 20 de octubre: principal vencimiento fiscal del mes
El 20 de octubre concentra gran parte de las obligaciones tributarias del tercer trimestre de 2026. En materia de retenciones e ingresos a cuenta, vencen, entre otros, los modelos 111, 115, 117, 123, 124, 126, 128, 136, 210 y 216, según la naturaleza de las rentas u operaciones. Las grandes empresas también deben atender las declaraciones mensuales de septiembre que les correspondan.
También finaliza el plazo de los pagos fraccionados del IRPF mediante los modelos 130 y 131 y, cuando proceda, del Impuesto sobre Sociedades mediante los modelos 202 y 222, este último para grupos fiscales en régimen de consolidación.
En materia de IVA, vence el modelo 303 correspondiente al tercer trimestre de 2026, junto con otras declaraciones como los modelos 309, 349 y 380 cuando resulten aplicables.
Atención al plazo de domiciliación bancaria
Una cuestión importante a la hora de organizar las obligaciones fiscales de octubre es distinguir entre la fecha límite de presentación y la fecha límite para domiciliar el pago.
En diversas autoliquidaciones trimestrales cuyo vencimiento general se produce el 20 de octubre, el plazo de domiciliación bancaria finaliza, con carácter general, el 15 de octubre de 2026. Este plazo se aplica, entre otros, a los modelos trimestrales 111, 115, 117, 123, 124, 126, 128 y 216.
Por ello, conviene fijar una fecha interna anterior al vencimiento oficial para revisar cifras, completar la documentación y coordinar los pagos con tesorería.
Hasta el 30 de octubre: determinadas obligaciones mensuales de IVA
El 30 de octubre de 2026 vence la presentación de determinadas declaraciones mensuales de IVA correspondientes a septiembre, entre ellas los modelos 303, 322, 353 y 380 cuando sean aplicables.
En esta fecha también figura el modelo 593 del tercer trimestre de 2026, relativo al impuesto sobre el depósito de residuos en vertederos, la incineración y la coincineración de residuos.
Hasta el 31 de octubre: ventanilla única de IVA
El 31 de octubre finaliza el plazo del modelo 369: para septiembre de 2026 en el régimen de importación y para el tercer trimestre en los regímenes exterior y de la Unión.
Principales modelos tributarios que las empresas deben revisar en octubre
Aunque el calendario oficial incluye numerosas obligaciones tributarias, algunos modelos afectan con especial frecuencia a la gestión ordinaria de las empresas.
Modelo 111: retenciones de trabajadores y profesionales
El modelo 111 recoge retenciones e ingresos a cuenta relacionados, entre otros conceptos, con determinadas rentas del trabajo y actividades profesionales. Para las empresas con periodicidad trimestral, la declaración correspondiente al tercer trimestre de 2026 tiene como fecha límite el 20 de octubre.
Esta obligación muestra la estrecha relación entre la gestión laboral y la gestión fiscal: la información empleada para elaborar las nóminas y calcular las retenciones debe trasladarse correctamente a las declaraciones tributarias correspondientes.
Antes de presentar el modelo resulta especialmente importante revisar la coherencia entre:
- nóminas contabilizadas;
- retenciones aplicadas a trabajadores;
- facturas de profesionales sujetas a retención;
- registros contables;
- importes incluidos en la declaración.
Cuando estos procesos se gestionan de manera coordinada, resulta más sencillo detectar posibles diferencias antes de efectuar la presentación.
Modelo 115: retenciones sobre alquileres
Las empresas que satisfacen determinadas rentas derivadas del arrendamiento de inmuebles urbanos pueden estar obligadas a presentar el modelo 115.
El modelo correspondiente al tercer trimestre de 2026 debe presentarse hasta el 20 de octubre.
Esta obligación puede resultar más compleja cuando una compañía dispone de varias oficinas, locales, naves o centros de actividad.
En estos casos, conviene comprobar que los contratos, facturas recibidas, importes contabilizados y retenciones practicadas sean consistentes antes de confeccionar la declaración.
Modelo 303: IVA del tercer trimestre de 2026
Para los contribuyentes que liquidan el IVA trimestralmente, el modelo 303 correspondiente a julio, agosto y septiembre de 2026 tiene como fecha límite de presentación el 20 de octubre.
La preparación del IVA exige que los registros contables y de facturación estén suficientemente actualizados antes del cierre.
Entre otros aspectos, resulta recomendable comprobar:
- facturas emitidas durante el periodo;
- facturas recibidas;
- facturas rectificativas;
- operaciones sujetas a tratamientos específicos;
- operaciones internacionales;
- gastos cuya deducibilidad requiera un análisis particular.
Ejemplo práctico
Imaginemos una empresa que recibe varias facturas de proveedores correspondientes a septiembre, pero estas no se incorporan a su circuito administrativo hasta avanzado octubre.
Si administración, contabilidad y fiscalidad trabajan con información desactualizada, el cierre puede realizarse sin disponer de toda la documentación necesaria.
Por eso, más allá de cumplir con la fecha de presentación, resulta conveniente establecer procesos internos que permitan recopilar y revisar la documentación con suficiente antelación.
Modelo 349: operaciones intracomunitarias
Las empresas que realizan determinadas operaciones con otros Estados miembros de la Unión Europea deben prestar especial atención al modelo 349.
En octubre vence tanto la declaración correspondiente a septiembre de 2026 como la correspondiente al tercer trimestre, en función de la periodicidad aplicable a cada contribuyente.
Para compañías con actividad internacional, la gestión fiscal debería integrarse desde el inicio dentro de los procedimientos administrativos asociados a estas operaciones.
De esta manera, aspectos como la identificación de clientes y proveedores, la facturación o la clasificación de las operaciones pueden gestionarse de forma coordinada en lugar de revisarse únicamente cuando se aproxima el vencimiento tributario.
Modelos 202 y 222: pagos fraccionados del Impuesto sobre Sociedades
Octubre constituye también una fecha relevante para aquellas sociedades que deben realizar pagos fraccionados del Impuesto sobre Sociedades.
El modelo 202 corresponde al régimen general, mientras que el modelo 222 se utiliza para grupos fiscales acogidos al régimen de consolidación fiscal. El plazo de presentación de ambos finaliza el 20 de octubre de 2026.
Desde una perspectiva empresarial, estas obligaciones no deberían contemplarse únicamente como un trámite fiscal. También deben incorporarse a la planificación de tesorería, especialmente cuando el importe a ingresar pueda tener un impacto relevante sobre la liquidez disponible.
Qué debe revisar una empresa antes de presentar los impuestos de octubre
Antes de presentar los impuestos, la empresa debe comprobar que la facturación y la contabilidad estén actualizadas, que las nóminas y las retenciones coincidan con los registros fiscales y que las operaciones especiales estén correctamente identificadas.
- Documentación: localizar facturas y documentos pendientes.
- Registros: conciliar la información contable, laboral y fiscal.
- Operaciones especiales: revisar transacciones internacionales o sujetas a regímenes específicos.
- Tesorería: anticipar los pagos y fijar un cierre interno anterior al plazo oficial.
La coordinación entre las áreas laboral, contable, fiscal y financiera simplifica el cierre y evita incoherencias entre declaraciones. Anticipar la documentación, planificar la tesorería y trabajar con margen permite afrontar los vencimientos de octubre con mayor control.
En RSBiz coordinamos las áreas fiscal, contable y laboral para facilitar el cumplimiento y acompañar el crecimiento de cada empresa. Contáctanos para recibir asesoramiento personalizado.