Noviembre concentra diferentes obligaciones fiscales y administrativas que las empresas deben tener presentes en su planificación. Retenciones, operaciones intracomunitarias, IVA mensual, operaciones vinculadas o determinados regímenes especiales hacen necesario anticipar la recopilación y revisión de la información.
Además, el calendario no afecta de la misma forma a todas las organizaciones. El tamaño de la empresa, su régimen de liquidación, el tipo de operaciones que realiza o su estructura societaria determinan qué declaraciones debe presentar y en qué plazos.
Por eso, conocer las fechas es únicamente el primer paso. Para una empresa, una gestión fiscal eficiente comienza antes: cuando contabilidad, administración, finanzas y gestión laboral trabajan de forma coordinada sobre información actualizada y revisada.
Para facilitar esta planificación, también puedes consultar nuestro Calendario del Contribuyente Anual y acceder a su versión en formato iCalendar, para integrar los vencimientos en tu calendario y tener las principales fechas fiscales siempre presentes.
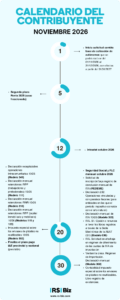
Infografía del Calendario del Contribuyente Noviembre 2026 con las principales fechas fiscales y laborales del mes.
¿Qué obligaciones fiscales hay en noviembre de 2026?
No existe un único calendario aplicable por igual a todas las empresas. Una sociedad que liquida IVA mensualmente, realiza operaciones dentro de la Unión Europea y mantiene operaciones vinculadas tendrá unas obligaciones diferentes de las de una pequeña empresa que presenta determinados impuestos trimestralmente.
Entre las principales obligaciones que pueden concentrarse durante noviembre se encuentran:
- El segundo plazo de la declaración de la Renta 2025, en caso de haber fraccionado el pago.
- La declaración Intrastat correspondiente al mes de octubre.
- Las retenciones e ingresos a cuenta mensuales.
- La declaración recapitulativa de operaciones intracomunitarias.
- Determinadas obligaciones relacionadas con el impuesto especial sobre los envases de plástico no reutilizables.
- La autoliquidación mensual del IVA.
- La declaración informativa de operaciones vinculadas.
- Determinadas solicitudes relacionadas con regímenes específicos de IVA.
La primera tarea para cualquier departamento financiero o de administración debe ser, por tanto, identificar qué obligaciones afectan realmente a la empresa y establecer con antelación los procedimientos necesarios para preparar cada presentación.
Principales fechas fiscales del Calendario del Contribuyente noviembre 2026
Durante noviembre, las empresas deben prestar atención a distintos vencimientos en función de su actividad, régimen fiscal y operaciones realizadas. Los días 5, 12, 20 y 30 concentran algunas de las principales obligaciones del mes, por lo que conviene identificar con antelación cuáles resultan aplicables en cada caso.
5 de noviembre: segundo plazo de la Renta 2025
El 5 de noviembre es una fecha relevante para aquellos contribuyentes que hayan optado por fraccionar el pago de la declaración de la Renta correspondiente a 2025.
Aunque no constituye una obligación general para las sociedades mercantiles, sí puede resultar relevante para empresarios, profesionales y socios personas físicas. La planificación resulta especialmente importante cuando deben coordinarse obligaciones personales y empresariales o existen diferentes fuentes de renta que requieren seguimiento.
12 de noviembre: Intrastat de octubre
Para las empresas obligadas a presentar Intrastat, el 12 de noviembre es la fecha que debe tenerse en cuenta para la información correspondiente a octubre de 2026. Las operaciones internacionales requieren una coordinación especialmente precisa entre los datos procedentes de facturación, administración, contabilidad y logística, cuando corresponda.
Cuando existen numerosas operaciones, varias sociedades o distintas fuentes de información, dejar la recopilación de documentación para los días inmediatamente anteriores a un vencimiento aumenta la carga administrativa y deja menos margen para detectar posibles discrepancias.
Contar con un procedimiento interno de recopilación, revisión y validación ayuda a reducir este riesgo.
20 de noviembre: retenciones y operaciones intracomunitarias
El 20 de noviembre concentra diferentes obligaciones fiscales relevantes, especialmente para las empresas que presentan determinadas declaraciones con periodicidad mensual. Entre ellas se encuentran las relacionadas con retenciones e ingresos a cuenta, como las correspondientes a trabajadores, profesionales o determinadas rentas sujetas a retención.
El modelo 111, por ejemplo, demuestra la estrecha relación existente entre la gestión laboral y la fiscal. La información procedente de nóminas, retribuciones y retenciones debe estar correctamente coordinada con la información utilizada posteriormente para cumplir las obligaciones tributarias.
También debe prestarse atención a la declaración recapitulativa de operaciones intracomunitarias mediante el modelo 349, cuando la empresa esté obligada a su presentación.
En organizaciones con actividad internacional, es recomendable que el departamento financiero pueda contrastar esta información con los registros contables y de facturación antes del vencimiento.
Asimismo, durante este periodo pueden existir obligaciones relacionadas con otros modelos de retenciones e ingresos a cuenta y con impuestos específicos, dependiendo de la actividad y características de cada compañía.
30 de noviembre: una fecha clave para las empresas
El 30 de noviembre concentra varias obligaciones que requieren una atención especial por parte de los departamentos financieros y administrativos.
- IVA mensual
Entre ellas se encuentra la autoliquidación mensual del IVA correspondiente al mes de octubre mediante el modelo 303, para aquellos contribuyentes sujetos a esta periodicidad.
Antes de cerrar la declaración, es recomendable verificar que las facturas emitidas y recibidas han sido correctamente registradas y que no existen operaciones pendientes de contabilizar que puedan afectar a la liquidación.
En estructuras empresariales con elevados volúmenes de facturación o múltiples sociedades, establecer cierres internos anteriores a la fecha oficial de presentación facilita esta revisión.
- Modelo 232 y operaciones vinculadas
El modelo 232 es otra de las obligaciones que merece especial atención durante noviembre para las empresas a las que resulte aplicable.
Se trata de una declaración informativa vinculada, entre otros supuestos, a determinadas operaciones realizadas entre personas o entidades vinculadas.
La gestión de estas operaciones exige ir más allá de la presentación formal del modelo. Resulta fundamental disponer de información consistente sobre las relaciones existentes entre las partes, las operaciones realizadas y la documentación que corresponda.
Esto cobra especial importancia en grupos empresariales y compañías con estructuras societarias complejas.
- REDEME y otros regímenes específicos de IVA
El final de noviembre también debe formar parte de la planificación de aquellas compañías sujetas o interesadas en determinados regímenes específicos relacionados con el IVA.
Entre las cuestiones a considerar se encuentran la inscripción o baja en el Registro de Devolución Mensual del IVA (REDEME) y determinadas opciones relacionadas con el Suministro Inmediato de Información (SII), cuando correspondan.
También pueden existir obligaciones relacionadas con regímenes de importación u otras situaciones específicas. La clave está en determinar previamente cuáles son aplicables a la empresa en función de su operativa y situación fiscal.
El calendario fiscal no es igual para todas las empresas
Uno de los errores que pueden producirse al consultar un calendario fiscal general es interpretar que todas las obligaciones indicadas afectan a cualquier sociedad. No todas las empresas tienen las mismas obligaciones fiscales.
Las obligaciones de una compañía dependen de aspectos como:
- La periodicidad mensual o trimestral de sus declaraciones.
- Su volumen y tipo de operaciones.
- La existencia de trabajadores.
- El pago de rentas sujetas a retención.
- La realización de operaciones intracomunitarias.
- Las importaciones.
- La existencia de operaciones vinculadas.
- La pertenencia a un grupo empresarial.
- La aplicación de determinados regímenes fiscales.
- La actividad desarrollada.
Por ejemplo, una compañía con presencia en varios mercados europeos puede tener que prestar especial atención a las operaciones intracomunitarias, mientras que una empresa integrada en un grupo societario puede necesitar reforzar el control de sus operaciones vinculadas.
Por este motivo, para un CFO o un responsable de administración resulta más útil trabajar con un calendario de obligaciones adaptado a la realidad de cada sociedad que limitarse a seguir un calendario fiscal general.
¿Qué debe revisar una empresa antes de presentar sus impuestos?
La correcta gestión tributaria no empieza el día del vencimiento. Para que las declaraciones reflejen adecuadamente la actividad de la compañía, es necesario que los datos que las sustentan hayan sido previamente recopilados y revisados.
Contabilidad y facturación
La calidad de las declaraciones fiscales depende directamente de la calidad de la información contable.
Antes de cada cierre conviene comprobar:
- Facturas emitidas y recibidas.
- Operaciones pendientes de contabilizar.
- Registros contables.
- Conciliaciones.
- Clasificación de las transacciones.
- Documentación justificativa.
- Posibles incidencias detectadas durante el periodo.
La finalidad no es únicamente presentar una declaración dentro del plazo. La empresa debe disponer de información contable coherente y documentación suficiente para respaldarla.
Nóminas, personal y retenciones
La gestión laboral también tiene implicaciones fiscales. Las nóminas, las retribuciones satisfechas y las retenciones practicadas sobre los rendimientos del trabajo alimentan posteriormente determinadas obligaciones tributarias.
Por ello, antes del cierre deben identificarse posibles:
- Regularizaciones de nómina.
- Retribuciones variables.
- Incidencias.
- Ajustes.
- Pagos a profesionales.
- Otras retribuciones sujetas a retención.
La coordinación entre gestión laboral, administración y fiscalidad resulta especialmente relevante en organizaciones con plantillas amplias, diferentes centros de trabajo o procesos de payroll externalizados.
Operaciones intracomunitarias y vinculadas
Cuando una empresa opera internacionalmente o forma parte de una estructura societaria compleja, la información necesaria para cumplir con las obligaciones fiscales puede proceder de diferentes departamentos.
Por ejemplo, las operaciones comerciales pueden originarse en ventas, quedar registradas posteriormente en administración y terminar teniendo consecuencias contables y fiscales.
Establecer mecanismos de comunicación entre las diferentes áreas permite identificar las operaciones relevantes antes de la fecha de presentación y disponer de la documentación necesaria para gestionarlas correctamente.
La importancia de establecer responsables y procesos internos
Una planificación eficaz requiere disponer de responsabilidades claramente definidas.
Para cada obligación debería estar identificado:
- Quién recopila la información.
- Quién comprueba que los datos están completos.
- Quién prepara la declaración.
- Quién realiza la revisión.
- Quién autoriza su presentación.
- Cómo y dónde se conserva posteriormente la documentación.
Esta metodología mejora la trazabilidad de los procesos y reduce la dependencia de una única persona.
Además, establecer fechas internas anteriores al vencimiento oficial proporciona margen para revisar la información y resolver posibles incidencias sin trabajar directamente contra la fecha límite.
Noviembre como antesala del cierre fiscal y contable
Más allá de los vencimientos del propio mes, noviembre representa un buen momento para empezar a preparar el cierre del ejercicio.
Esperar hasta las últimas semanas del año para identificar incidencias reduce el margen de actuación.
En cambio, una revisión previa permite detectar:
- Facturas pendientes.
- Operaciones todavía no contabilizadas.
- Saldos que requieren revisión.
- Operaciones vinculadas.
- Incidencias administrativas.
- Documentación pendiente.
- Aspectos fiscales que conviene analizar antes del cierre.
Esta revisión también mejora la calidad de la información disponible para dirección. Cuando la contabilidad está actualizada y correctamente estructurada, deja de funcionar únicamente como una obligación administrativa para convertirse en una herramienta de control y gestión empresarial. Dirección general y financiera pueden apoyarse en ella para analizar la evolución de resultados, tesorería, desviaciones o necesidades futuras con mayor fiabilidad.
¿Necesitas apoyo para preparar el cierre fiscal y contable de tu empresa?
En RSBiz te ayudamos a gestionar tus obligaciones fiscales y contables con un asesoramiento adaptado a las necesidades de tu organización. Contacta con nuestro equipo y cuéntanos tu caso.