El Real Decreto-ley 31/2026, de 20 de octubre, publicado en el BOE del 21 de octubre, introduce novedades en las prestaciones de la Seguridad Social que afectan a la gestión laboral de las empresas. La norma modifica la Ley General de la Seguridad Social (LGSS), el Estatuto de los Trabajadores y otras disposiciones sociales. Entre sus principales cambios destaca el nuevo mes de cotización de referencia para calcular la base reguladora de la incapacidad temporal, una modificación que requiere revisar los criterios aplicados en nómina.
La reforma también amplía determinados supuestos de protección por cuidado de personas afectadas por cáncer u otra enfermedad grave —la prestación conocida como CUME— e incorpora nuevas situaciones especiales de incapacidad temporal.
Para los departamentos de Recursos Humanos, administración y finanzas, la prioridad es identificar qué cambia, desde cuándo se aplica y qué procedimientos deben adaptarse. No todas las medidas tienen la misma fecha de efectos ni todas generan una obligación directa para el empleador.
Cuándo se aplican las principales novedades
La norma establece una aplicación escalonada. Por ello, antes de modificar un cálculo o tramitar una solicitud, es necesario distinguir la entrada en vigor general de las fechas específicas previstas para cada medida.
Las principales fechas de aplicación son las siguientes:
- 21 de octubre de 2026: entrada en vigor general.
- 23 de octubre de 2026: cambios en CUME y en la reducción de jornada vinculada.
- 1 de noviembre de 2026: nuevos mínimos de pensiones extraordinarias por terrorismo.
- 1 de diciembre de 2026: nuevas situaciones especiales de incapacidad temporal y modificación del cálculo de su base reguladora.
La modificación del artículo 171 de la LGSS, que establece el nuevo mes de referencia para calcular la base reguladora de IT, produce efectos desde el 1 de diciembre de 2026. Antes de tramitar un expediente, debe comprobarse la fecha del hecho causante y si corresponde aplicar alguna regla específica.
Esta comprobación evita uno de los principales riesgos de las reformas laborales: aplicar correctamente una fórmula, pero hacerlo a un proceso al que todavía no corresponde.
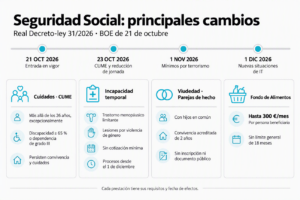
Infografía resumen de las principales novedades del Real Decreto-ley 31/2026 y sus fechas de aplicación.
Incapacidad temporal: cambia el mes de referencia de la base reguladora
La modificación del artículo 171 de la Ley General de la Seguridad Social afecta al dato de partida utilizado para calcular el subsidio. Para las empresas, no basta con conocer la nueva regla: también deben identificar las excepciones y comprobar que sus herramientas de gestión las contemplan.
Qué cambia en el cálculo por contingencias comunes
La nueva redacción toma como referencia la base de cotización del mes inmediatamente anterior al mes previo al del hecho causante. En términos prácticos, se desplaza la referencia general desde el mes anterior a dos meses antes.
Por ejemplo, para una baja iniciada en diciembre, la referencia general sería octubre, no noviembre, siempre que el proceso esté sujeto a la nueva regulación.
El importe se divide entre el número de días a los que corresponde la cotización. Cuando la persona percibe retribución mensual y ha permanecido en alta durante todo el mes natural, el divisor es treinta.
Este cambio puede tener consecuencias cuando existen variaciones salariales, modificaciones de jornada o diferencias en las bases mensuales. No implica, por sí mismo, que la prestación aumente o disminuya.
Cómo se calcula la nueva base reguladora de IT: un ejemplo práctico
Supongamos una persona con retribución mensual, en alta durante todo octubre, cuya base por contingencias comunes fue de 2.400 euros.
Si inicia una baja en diciembre y resulta aplicable la nueva regla general, la base reguladora diaria será de 80 euros, obtenidos al dividir 2.400 entre treinta. Ese resultado no es necesariamente el importe diario que recibirá. Sobre la base reguladora deben aplicarse los porcentajes y las condiciones de la prestación correspondiente.
Además, habrá que revisar si el convenio colectivo o un pacto aplicable establece complementos de incapacidad temporal. Prestación pública, complemento empresarial y salario son conceptos distintos, aunque coincidan en una misma nómina.
Este ejemplo ilustra la regla general para una persona con retribución mensual y alta durante todo el mes de referencia; no contempla particularidades de otros sistemas de cotización.
Qué ocurre con las incorporaciones recientes
La norma prevé reglas específicas cuando la persona trabajadora no dispone del período de cotización que exige la referencia general:
- Incorporación el mes anterior: se utiliza la base de ese mes, dividida entre los días a los que corresponde.
- Incorporación el mismo mes de la baja: se toma la base correspondiente al período transcurrido desde el alta hasta el día anterior a la baja médica, con el divisor previsto.
Por tanto, no debe aplicarse automáticamente la referencia de dos meses antes a todas las personas trabajadoras. La fecha de incorporación es un dato esencial para seleccionar el cálculo correcto.
Cómo afecta a las contingencias profesionales
En contingencias profesionales también se modifica el mes de referencia, pero se mantiene un tratamiento específico de las horas extraordinarias. El cálculo combina la base por contingencias profesionales, sin horas extraordinarias, con el componente correspondiente a estas últimas conforme al período y divisor legales.
La revisión del programa de nóminas debe comprobar ambas partes. Trasladar únicamente el nuevo mes de referencia, sin verificar las horas extraordinarias, puede producir un resultado incorrecto.
Nuevas situaciones especiales de incapacidad temporal
La reforma incorpora dos situaciones especiales de IT por contingencias comunes. Su reconocimiento está sujeto a requisitos sanitarios y legales: no se trata de bajas automáticas por la mera existencia de una circunstancia personal.
La primera se refiere a una patología limitante asociada a un trastorno menopáusico secundario codificado, cuando la trabajadora recibe asistencia sanitaria pública y está impedida para trabajar.
La segunda contempla lesiones vinculadas a violencia de género, con la documentación y acreditación causal exigidas por la norma.
En estas situaciones no se exige un período mínimo de cotización. La prestación se reconoce desde el día siguiente a la baja, mientras que la empresa asume el salario íntegro del primer día.
La gestión empresarial debe distinguir quién soporta económicamente la prestación y cómo se articula su abono. También debe limitar el acceso a información sanitaria a lo estrictamente necesario para tramitar el proceso.
CUME: ampliación de la protección y cuidado compartido
Los cambios en CUME afectan tanto a la prestación económica como al derecho a reducir la jornada. Para la empresa, ambas dimensiones deben analizarse conjuntamente, pero sin confundir sus requisitos ni sus efectos.
La prestación CUME exige una reducción de jornada de, al menos, el 50 % destinada al cuidado directo, continuo y permanente de la persona enferma, además del cumplimiento de los demás requisitos legales.
Continuidad de la protección más allá de los 26 años
La reforma permite mantener excepcionalmente la protección más allá de los 26 años cuando concurran las condiciones previstas, entre ellas una discapacidad reconocida igual o superior al 65 % o una dependencia de grado III.
Deben persistir las necesidades de cuidado directo, continuo y permanente y cumplirse los requisitos de convivencia.
La norma también contempla determinadas estancias temporales de respiro o corta duración sin que necesariamente se pierda el requisito de convivencia, siempre que continúe el cuidado efectivo.
Asimismo, incorpora situaciones asimiladas al ingreso hospitalario, pendientes de desarrollo reglamentario. Esto no permite concluir que cualquier tratamiento ambulatorio genere automáticamente el derecho.
Prestación simultánea de ambas personas cuidadoras
La nueva regulación permite reconocer la prestación a una o a ambas personas progenitoras, guardadoras con fines de adopción o acogedoras permanentes, de forma alternativa o simultánea.
Cuando ambas la disfruten simultáneamente por la misma persona causante, cada una percibirá un subsidio equivalente al 50 % de su respectiva base reguladora, en las condiciones legales.
Este porcentaje no debe confundirse con el porcentaje concreto de reducción de jornada. Si las personas cuidadoras trabajan en empresas distintas, cada empleador gestionará la reducción correspondiente. El reconocimiento de la prestación pertenece a la entidad competente, no a la empresa.
Otras medidas de protección social
El real decreto-ley también introduce cambios en viudedad, orfandad, protección de víctimas del terrorismo y anticipos por impago de alimentos. Su relevancia social no significa que todos deban trasladarse directamente al cálculo de nómina.
Entre las demás medidas destacan:
- La flexibilización de determinados requisitos de acceso a la viudedad para parejas de hecho con hijos comunes.
- El refuerzo de prestaciones de orfandad en los supuestos previstos.
- La mejora de mínimos de pensiones extraordinarias por terrorismo.
- El incremento a 300 euros mensuales del anticipo máximo del Fondo de Garantía del Pago de Alimentos por persona beneficiaria.
La previsión sobre catástrofes tampoco supone una asimilación automática a contingencias profesionales. Requiere una norma posterior con rango legal que establezca expresamente la cobertura extraordinaria.
Qué deben revisar las empresas para adaptarse
La adaptación debe combinar interpretación jurídica, configuración técnica y control administrativo. Centralizar estos criterios ayuda a evitar que cada centro o departamento aplique una solución diferente.
Las prioridades de revisión son:
- Actualizar los criterios de cálculo: fechas, contingencias, incorporaciones recientes y horas extraordinarias.
- Realizar pruebas documentadas: contrastar casos con bases distintas y situaciones excepcionales.
- Revisar convenios y pactos: separar subsidios públicos de complementos empresariales.
- Coordinar los circuitos internos: definir quién comunica, calcula, comprueba y resuelve incidencias.
- Conciliar los importes: comprobar la coherencia entre nómina, cotización y registros administrativos.
En grupos empresariales y redes de franquicia, conviene homogeneizar procedimientos sin confundir responsabilidades entre empleadores.
Desde una perspectiva integral, la coordinación laboral, jurídica y contable permite detectar diferencias y mantener trazabilidad. La externalización especializada puede apoyar este trabajo, pero necesita información correcta, responsabilidades claras y controles compartidos.
Si deseas recibir asesoramiento personalizado, contacta con nosotros.