Elegir entre trabajar como autónomo o sociedad limitada (SL) es una de las primeras decisiones estructurales de cualquier negocio. Sin embargo, no existe una respuesta válida para todos los casos: la opción más adecuada depende de factores como el nivel y estabilidad de los beneficios, la responsabilidad asumida, la necesidad de reinvertir, la incorporación de socios o empleados y los planes de crecimiento.
Por eso, la decisión no debería basarse únicamente en qué opción paga menos impuestos. La forma jurídica debe responder a la realidad del negocio y acompañar su evolución.
Autónomo y sociedad limitada: dos estructuras empresariales diferentes
Antes de comparar costes o fiscalidad, es importante entender que ser autónomo o constituir una sociedad limitada son dos formas distintas de organizar una actividad empresarial.
Qué implica ser autónomo
El autónomo desarrolla la actividad empresarial o profesional en su propio nombre. No existe una personalidad jurídica independiente entre la persona y el negocio, por lo que la gestión suele ser más sencilla y los costes administrativos iniciales, menores.
Esta opción puede resultar adecuada para actividades individuales, negocios en una fase inicial o proyectos con una estructura relativamente sencilla. El autónomo tributa, con carácter general, por el rendimiento de su actividad en el IRPF.
Esto no significa que un autónomo no pueda tener empleados, crecer o alcanzar una facturación elevada. La cuestión es determinar si la estructura continúa siendo eficiente a medida que aumenta la complejidad del negocio.
Qué implica constituir una sociedad limitada
Una sociedad limitada tiene personalidad jurídica propia y separada de la de sus socios. La empresa es quien desarrolla la actividad, asume sus obligaciones y obtiene los beneficios.
La SL requiere una mayor estructura formal: constitución, contabilidad, obligaciones mercantiles y fiscales, toma de decisiones societarias y presentación de determinadas cuentas y documentación.
A cambio, puede ofrecer una estructura más adecuada cuando existen varios socios, una actividad con mayor nivel de riesgo o un proyecto que prevé reinvertir beneficios y crecer.
Autónomo o SL: principales diferencias
Las diferencias entre ambas opciones afectan a cuestiones jurídicas, fiscales, contables y de gestión. Por eso, conviene analizarlas de forma conjunta y no valorar únicamente la tributación.
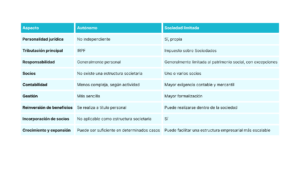
Tabla comparativa con las principales diferencias entre un autónomo y una sociedad limitada.
La elección, por tanto, no debería hacerse comparando únicamente una cuota o un tipo impositivo. Hay que valorar el conjunto de obligaciones, riesgos y necesidades futuras.
Fiscalidad: IRPF frente a Impuesto sobre Sociedades
La fiscalidad es uno de los aspectos que más pesa en la decisión entre autónomo y SL, pero también uno de los que más fácilmente puede llevar a conclusiones simplistas.
Cómo tributa un autónomo
El autónomo tributa en el IRPF por el rendimiento obtenido de su actividad económica, es decir, teniendo en cuenta sus ingresos y gastos fiscalmente deducibles.
El IRPF es un impuesto progresivo, por lo que el impacto fiscal depende de la situación concreta del contribuyente, sus rendimientos y las circunstancias aplicables.
Por este motivo, no puede establecerse una cifra de facturación a partir de la cual un autónomo deba necesariamente constituir una sociedad.
Cómo tributa una sociedad limitada
La sociedad limitada tributa, con carácter general, por el Impuesto sobre Sociedades. El beneficio de la empresa se calcula a partir de sus ingresos y gastos, aplicando posteriormente el tipo de gravamen que corresponda.
Además, hay que tener en cuenta una cuestión fundamental: el beneficio de la sociedad pertenece a la sociedad. Si el socio quiere disponer personalmente de esos fondos, habrá que analizar cómo se produce esa salida y su correspondiente tributación.
Por tanto, comparar directamente el tipo del Impuesto sobre Sociedades con el IRPF puede ofrecer una visión incompleta.
Por qué no existe un umbral universal de beneficio
Una de las preguntas más habituales es a partir de qué beneficio “compensa” crear una SL. No existe una cifra universal que pueda aplicarse a todas las actividades.
Dos negocios con el mismo beneficio pueden necesitar estructuras completamente diferentes. Uno puede necesitar retirar prácticamente todo el beneficio para cubrir sus necesidades personales, mientras que otro puede mantener una parte importante dentro de la empresa para contratar personal, invertir, abrir nuevos centros o desarrollar nuevas líneas de negocio.
“A la hora de comparar un autónomo y una sociedad limitada no debemos fijarnos únicamente en el tipo impositivo. Hay que analizar cuánto beneficio genera realmente la actividad, cuánto necesita retirar el titular y qué parte puede permanecer en la empresa para financiar su crecimiento”, explica Maria Macià, Directora del Área Fiscal-Contable y Franquicias de RSBiz.
Responsabilidad: qué diferencias existen
La responsabilidad es otro de los factores que debe analizarse antes de elegir una estructura jurídica, especialmente cuando la actividad implica contratos relevantes, trabajadores, inversiones o determinados riesgos empresariales.
Como regla general, en una SL existe una separación entre el patrimonio de la sociedad y el de sus socios. Sin embargo, esto no significa que la responsabilidad personal quede siempre y en cualquier circunstancia completamente excluida.
La situación concreta puede depender de las garantías asumidas, las actuaciones de los administradores, las obligaciones fiscales o laborales y otras circunstancias jurídicas.
En actividades con una exposición al riesgo creciente, este análisis adquiere especial importancia.
Gestión y obligaciones administrativas
La simplicidad administrativa suele ser una de las principales ventajas de comenzar como autónomo. La gestión puede ser más sencilla y la estructura empresarial requiere menos formalidades.
Una sociedad limitada implica, en cambio, una mayor carga administrativa y contable. Además de las obligaciones fiscales, existen obligaciones mercantiles y societarias que deben mantenerse correctamente.
Por eso, la comparación debe incluir también el coste de gestión y el tiempo dedicado a tareas administrativas.
Cuando una empresa empieza a contar con empleados, varios centros de trabajo, diferentes líneas de actividad o varios socios, la coordinación entre fiscalidad, contabilidad, laboral y área jurídica adquiere una importancia creciente.
¿Cuándo puede ser conveniente seguir como autónomo?
No siempre es necesario constituir una sociedad. Para determinadas actividades, continuar como autónomo puede ser la opción más eficiente y sencilla.
Puede tener sentido mantener esta estructura cuando:
- La actividad se desarrolla principalmente de forma individual.
- El nivel de beneficio todavía es reducido o variable.
- No existen socios que deban incorporarse al proyecto.
- El nivel de riesgo de la actividad es limitado.
- El negocio se encuentra todavía en una fase de validación.
- El titular necesita disponer de la mayor parte del beneficio generado.
- La estructura administrativa sigue siendo sencilla.
Ser autónomo no debe entenderse como una solución exclusivamente válida para pequeños negocios. La clave es comprobar si continúa encajando con las necesidades reales de la actividad.
¿Cuándo puede tener sentido una sociedad limitada?
La constitución de una SL puede empezar a cobrar sentido cuando el negocio deja de responder a una estructura sencilla y aparecen nuevas necesidades de organización, inversión o crecimiento.
Cuando existe un beneficio estable y capacidad de reinversión
Si la actividad genera beneficios de forma recurrente y una parte puede permanecer en la empresa, conviene analizar si una sociedad puede ofrecer una estructura más adecuada.
La reinversión puede destinarse a contratación, tecnología, activos, nuevas instalaciones, marketing, expansión territorial o nuevas líneas de negocio.
Cuando se incorporan socios
Cuando varias personas participan en un proyecto empresarial, la estructura societaria permite establecer de forma formal aspectos como la participación de cada socio, sus derechos y obligaciones y las reglas de funcionamiento de la empresa.
Además, contar con una estructura societaria puede facilitar la planificación de futuras entradas o salidas de socios.
Cuando aumenta la estructura laboral
El crecimiento de la plantilla también incrementa la complejidad de la gestión: contratos, nóminas, Seguridad Social, prevención de riesgos laborales, registro horario, políticas internas y cumplimiento de las obligaciones laborales.
En estos casos, la forma jurídica no debe analizarse de manera aislada. La estructura fiscal y societaria debe coordinarse con la organización laboral y administrativa.
Cuando existe un plan de crecimiento o expansión
Una empresa que prevé abrir nuevos establecimientos, desarrollar nuevas líneas de negocio o crecer mediante franquicias debería analizar la estructura jurídica y fiscal antes de iniciar la expansión.
“El crecimiento de una empresa suele hacer que las decisiones fiscales dejen de ser independientes de las laborales, contables o societarias. Cuando la estructura se hace más compleja, es importante que todas estas áreas evolucionen de forma coordinada”, señala Maria Macià, Directora del Área Fiscal-Contable y Franquicias de RSBiz.
En el caso de una franquicia, además, entran en juego contratos, propiedad intelectual, obligaciones mercantiles, fiscalidad y una correcta organización de la relación entre franquiciador y franquiciado.
“Cuando una empresa empieza a plantearse crecer mediante nuevas unidades de negocio o franquicias, la estructura fiscal y societaria debe acompañar ese crecimiento desde el principio, no plantearse cuando la expansión ya está en marcha”, explica Maria Macià.
Pasar de autónomo a SL: qué conviene analizar antes
Pasar de autónomo a sociedad limitada es una decisión que debe estudiarse con una visión global. No se trata únicamente de constituir una sociedad, sino de valorar cómo afecta el cambio a la actividad que ya está funcionando.
Antes de tomar la decisión conviene analizar:
- Beneficio actual y previsión de los próximos ejercicios.
- Parte del beneficio que se necesita retirar y parte que puede reinvertirse.
- Impacto fiscal de ambas estructuras.
- Nivel de riesgo de la actividad.
- Incorporación actual o futura de socios.
- Número de trabajadores y complejidad laboral.
- Contratos existentes con clientes y proveedores.
- Activos, inversiones y financiación.
- Necesidades administrativas y contables.
- Plan de crecimiento, expansión o franquicia.
También es importante valorar cómo se realizará el cambio y qué implicaciones fiscales, jurídicas, laborales y contables puede tener en cada caso.
Autónomo o Sociedad Limitada: la decisión debe adaptarse al negocio
La elección entre autónomo y sociedad limitada no debería responder a una regla general basada exclusivamente en la facturación o en un determinado nivel de beneficios.
La estructura adecuada depende de cómo funciona el negocio hoy, de los riesgos que asume, de la forma en que se distribuyen sus beneficios y, especialmente, de hacia dónde quiere crecer.
“La forma jurídica debería acompañar a la realidad del negocio. Lo importante es analizar dónde está hoy la empresa, qué necesidades tiene y hacia dónde quiere crecer para elegir una estructura que sea eficiente y sostenible”, concluye Maria Macià, Directora del Área Fiscal-Contable y Franquicias de RSBiz.
Para empresas que están creciendo, incorporando empleados, nuevos socios o unidades de negocio, resulta especialmente importante que las decisiones fiscales, contables, laborales y jurídicas estén coordinadas. Una estructura empresarial eficiente no solo debe responder a las necesidades actuales, sino también permitir que el negocio evolucione con seguridad.
Si deseas recibir atención personalizada, no dudes en contactarnos.